Mise à jour le 12 octobre 2026
Les travaux d’amélioration, de transformation, d’aménagement ou d’entretien réalisés dans un logement achevé depuis plus de deux ans bénéficient d’un taux de TVA réduit à 10 % en France métropolitaine. Pour une cuisine complète, le coût de la pose seule varie généralement entre 500 € et 4 500 € selon le type d’installation et la configuration du bâti. En 2026, l’accès à ce taux intermédiaire ne s’applique pas automatiquement à tous les éléments de votre facture.
Le taux intermédiaire s’applique aux interventions de rénovation et d’agencement intérieur, mais les appareils électroménagers ainsi que les achats directs effectués en magasin restent soumis au taux plein de 20 %. Obtenir cet allègement exige donc de respecter des règles strictes sur la nature des fixations et le circuit de facturation.
Comment bénéficier de la TVA à 10 % pour la pose de votre cuisine ?
L’accès au taux réduit de 10 % dépend directement de la façon dont le mobilier s’intègre à la pièce. La TVA à 10 % s’applique à la fourniture et à la pose des équipements de cuisine qui s’encastrent ou s’incorporent au bâti et dont le désassemblage ne serait pas possible sans détériorer le bâti ou le meuble, dès lors qu’ils font partie d’une installation complète. Un meuble simplement posé ou facilement démontable ne répond pas à cette exigence.
Si vous séparez les achats des prestations de fixation, l’avantage fiscal ne peut pas s’appliquer de la même manière.
Quelles sont les conditions d’ancienneté du logement ?
L’ancienneté des locaux constitue le premier filtre légal : le logement doit être achevé depuis plus de deux ans au moment où débutent les travaux. Cette règle s’applique aux résidences principales comme aux résidences secondaires, que vous soyez propriétaire ou locataire en France métropolitaine.
Dans une construction neuve ou un bien livré depuis moins de deux ans, aucun taux intermédiaire n’est autorisé. L’intégralité du chantier, du premier caisson jusqu’à la dernière heure de main-d’œuvre, est soumise au taux standard de 20 %.
Quels équipements de cuisine sont éligibles au taux réduit ?
Les éléments d’agencement incorporés de façon fixe au gros œuvre profitent du taux de 10 %. Les caissons d’une installation complète chevillés aux murs, les plans de travail ajustés et les crédences fixées forment un ensemble indissociable du bâti.
Les équipements ménagers (fours, réfrigérateurs encastrés, etc.) restent soumis au taux normal de TVA à 20 %, même s’ils sont intégrés dans les meubles. L’artisan doit donc obligatoirement appliquer des taux distincts selon la nature de chaque composant de l’aménagement.
Barème officiel des taux applicables :
| Type d’élément ou prestation | Taux de TVA applicable | Conditions principales |
|---|---|---|
| Pose et meubles encastrés (installation complète) | 10 % | Logement achevé depuis plus de 2 ans, fourni et posé par le professionnel |
| Appareils électroménagers (fours, réfrigérateurs, etc.) | 20 % | Taux normal applicable même en cas d’intégration dans les meubles |
| Achat direct des matériaux par le client | 20 % | Application du taux normal sur les fournitures achetées en direct |
Quel est le prix de pose d’une cuisine en 2026 ?
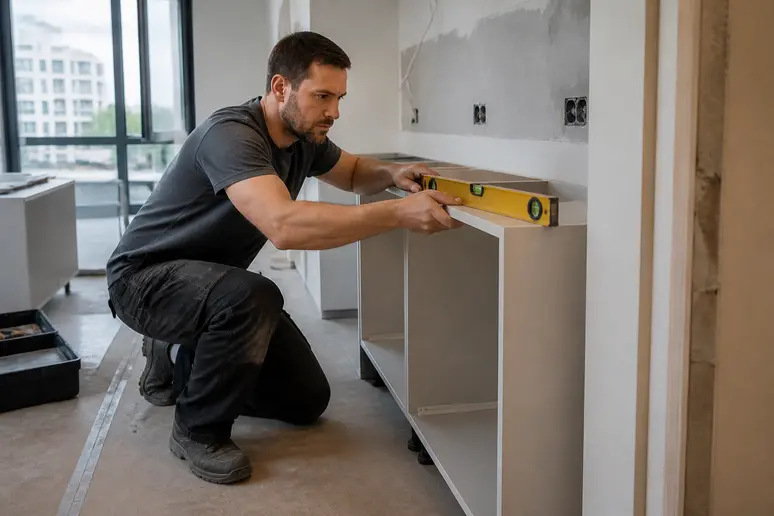
Le coût moyen de la pose seule d’une cuisine complète se situe généralement entre 500 € et 4 500 € selon la complexité et le type de cuisine. L’envers du décor, c’est l’état réel des murs et des sols : un mur qui n’est pas d’équerre ou un plancher ancien réclament des heures d’ajustement pour obtenir un alignement rigoureux des façades.
Sur une plateforme spécialisée dans les devis de travaux, le prix moyen d’une cuisine équipée en 2026 est de 9 400 €, avec une fourchette de 2 500 € à 25 500 € pose incluse selon la gamme. La densité des matériaux, la complexité des découpes et les finitions déterminent la position dans cet intervalle.
Combien coûte la main-d’œuvre pour une installation complète ?
Pour l’installation de meubles de cuisine, un artisan indépendant peut facturer entre 1 000 € et 4 000 € pour la pose complète selon la complexité du projet. Le montant final reflète le niveau de technicité requis, notamment lorsqu’il faut reprendre les circuits d’eau ou adapter les fixations à des parois creuses.
le tarif horaire d’un cuisiniste se situe en moyenne entre 40 et 90 € de l’heure en 2026, avec une moyenne autour de 60 € de l’heure hors frais de déplacement. Ces tarifs horaires s’appliquent aux différentes étapes de montage, d’assemblage et de fixation des meubles.
Quels sont les tarifs pratiqués par les cuisinistes et enseignes ?
Les enseignes de distribution appliquent des grilles tarifaires standardisées. Chez IKEA, le tarif de pose d’un meuble bas ou d’un meuble d’îlot est de 200 € par mètre linéaire en zone 1, hors frais de déplacement et de pré-visite.
Cette tarification au mètre linéaire donne une base de calcul prévisible pour des caissons standards. En revanche, dès que l’agencement nécessite des adaptations lourdes sur mesure pour rattraper les faux aplombs d’un bâti ancien, des suppléments de main-d’œuvre s’ajoutent à ce forfait de départ.
Trois erreurs courantes qui font basculer le chantier à 20 %
L’application du taux intermédiaire fait l’objet de vérifications comptables rigoureuses. Trois erreurs fréquentes conduisent à perdre le bénéfice de la taxe réduite ou créent des anomalies de facturation :
- Acheter soi-même les meubles en magasin en espérant obtenir la taxe à 10 % sur les fournitures : le particulier achète directement son mobilier auprès d’un distributeur, ce qui déclenche une facturation immédiate au taux normal de 20 % sur l’ensemble du matériel. Pour éviter de payer ce taux plein sur les éléments incorporables, il faut confier l’ensemble de la fourniture et de la pose au professionnel qui prend en charge l’installation complète.
- Appliquer le taux réduit à l’ensemble du devis sans dissocier l’électroménager : le professionnel ou le client applique un taux unique de 10 % sur une cuisine tout équipée, ce qui crée une anomalie de taxe sur les fours, hottes ou réfrigérateurs intégrés. Pour rester en conformité, la facture doit distinguer clairement les équipements aux taux normaux des éléments à taux réduit.
- Égarer les justificatifs avant la fin du délai légal de conservation : le propriétaire jette l’attestation et les factures peu après la fin du chantier, ce qui empêche de justifier l’éligibilité du logement en cas de vérification ultérieure. Les documents justificatifs de TVA pour les travaux de rénovation et d’aménagement doivent être conservés par le client jusqu’au 31 décembre de la 5e année suivant la réalisation des travaux.
Quelles sont les erreurs à éviter pour sécuriser son taux de TVA ?
La conformité du devis et de la facture finale repose sur des obligations documentaires précises. Pour bénéficier de la TVA à 10 %, le client doit attester sur l’honneur que le logement est achevé depuis plus de deux ans et la facture doit distinguer clairement les équipements aux taux normaux des éléments à taux réduit.
Une mauvaise qualification des prestations entraîne le rejet du taux réduit. Pour sécuriser l’opération, chaque poste doit correspondre rigoureusement à sa catégorie réglementaire.
Pourquoi l’achat direct de matériaux par le particulier bloque le taux à 20 % ?
Si le client achète lui-même les matériaux ou équipements en magasin ou en ligne, ils sont facturés au taux normal de 20 %, même si la pose est effectuée par un artisan. Les enseignes de bricolage ou de vente en ligne n’ont pas la possibilité d’appliquer un taux réduit lors d’une vente de marchandises à emporter.
Cette règle concerne les caissons, mais aussi les plans de travail, les revêtements et les quincailleries achetés en direct. Pour profiter du taux intermédiaire sur ces composants, ils doivent impérativement être fournis et mis en œuvre par le professionnel réalisant l’aménagement complet.
Comment bien rédiger l’attestation sur l’honneur exigée ?
L’attestation officielle engage la responsabilité du client quant à l’affectation et à l’ancienneté du logement. En signant ce document, vous confirmez que les locaux sont terminés depuis plus de deux ans et qu’ils sont destinés à l’habitation.
Sans cette attestation en bonne et due forme, l’artisan ne peut pas appliquer le taux intermédiaire sur sa facture. Les documents justificatifs de TVA pour les travaux de rénovation et d’aménagement doivent être conservés par le client jusqu’au 31 décembre de la 5e année suivant la réalisation des travaux.
Le taux réduit à 10 % s’applique exclusivement aux meubles encastrés indissociables du bâti fournis et posés par un professionnel dans un logement de plus de deux ans, les appareils électroménagers restant systématiquement taxés à 20 %.
Le mémo de Nicolas : Ne confondez jamais meuble intégré et électroménager encastré ; même dissimulé derrière une façade parfaitement alignée, un réfrigérateur reste soumis à la taxe à 20 %.
Cet article est fourni à titre informatif. Les règles et législations évoluent régulièrement : vérifiez toujours les conditions en vigueur auprès des organismes officiels ou d’un conseiller spécialisé.
FAQ
Un réfrigérateur encastré dans une colonne sur mesure peut-il bénéficier de la TVA à 10 % ?
Non, les équipements ménagers restent soumis au taux de 20 %, même lorsqu’ils sont parfaitement intégrés dans les meubles. La colonne d’agencement en bois peut être éligible au taux réduit si elle est fournie et posée par le professionnel, mais l’appareil électroménager lui-même doit obligatoirement être facturé au taux normal.
La TVA à 10 % s’applique-t-elle si le logement a été construit il y a dix-huit mois ?
Non, le logement doit être achevé depuis plus de deux ans au début des travaux pour ouvrir droit au taux de 10 %. Dans un bien terminé depuis moins de deux ans, l’intégralité des prestations et des fournitures reste soumise au taux normal de 20 %.
Quel est le taux de TVA si j’achète les meubles moi-même pour les faire poser par un artisan ?
Si vous achetez vous-même les meubles, ils sont facturés au taux normal de 20 % par le magasin. En revanche, la prestation de pose facturée par le professionnel peut bénéficier du taux de 10 % si les meubles sont encastrés au bâti dans un logement achevé depuis plus de deux ans et qu’une attestation est signée.
Combien de temps le client doit-il garder l’attestation sur l’honneur ?
Les documents justificatifs de TVA pour les travaux de rénovation et d’aménagement doivent être conservés par le client jusqu’au 31 décembre de la 5e année suivant la réalisation des travaux. Vous devez les garder avec les factures pour pouvoir les présenter en cas de contrôle.
Un four encastrable peut-il être facturé avec une TVA à 10 % lors d’une rénovation ?
Non, les fours restent soumis au taux normal de 20 %, même s’ils sont intégrés dans les meubles lors d’une installation complète. La facture établie par le professionnel doit impérativement distinguer cet appareil pour lui appliquer le taux standard.
Sources
Pages consultées pour cet article :
- entreprendre.service-public.gouv.fr/vosdroits/F23568
- monmenuisier.pro/taux-tva-pour-cuisine
- e-immobilier.credit-agricole.fr/conseils/travaux/travaux-un-taux-de-tva-10-sauf-exceptions
- habitatpresto.com/mag/renovation-cuisine/prix-pose-cuisine
- ikea.com/fr/fr/customer-service/services/kitchen-installation
- travaux.obat.fr/guides/prix-pose-cuisine